FAQ sur le ticket repas en Belgique
Vous vous posez des questions sur les modalités et l’utilisation du ticket repas en Belgique ? Découvrez notre foire aux questions sur le sujet.
Qui peut bénéficier du ticket repas en Belgique ?
Le chèque repas est une solution qui s’adresse aussi bien aux petites qu’aux moyennes et grandes entreprises. Quel que soit son statut juridique, le secteur d’activité ou le nombre de travailleurs, chaque société belge peut adopter cette formule.
Quel coût représente-il pour une entreprise ?
Exonéré de charges sociales patronales, l’usage du ticket repas en Belgique n’occasionne, ni investissement, ni mobilisation de locaux pour l’entreprise. Son coût se compose de trois éléments : - la contribution de la société
- la commission de prestation de service : La commission, qui figure sur le contrat, est fixée dès le départ, en fonction du volume annuel de la commande
- les frais d’expédition des tickets
Quelle est la valeur faciale la plus courante ?
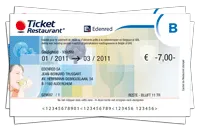
La contribution est totalement libre mais, en règle générale, la valeur du ticket repas en Belgique est souvent de 7 €, c’est-à-dire, la contribution maximale de l’employeur (5,91 €) ajoutée à celle minimale du bénéficiaire (1,09 €).
Quel est le nombre de jours maximum de travail accompli par semaine ?
La base se calcule sur un maximum de 8 heures par jour, soit 40 heures par semaine, mais la loi prévoit tellement de dérogations à ce principe que cela laisse une grande liberté pour fixer la durée de travail. La référence en la matière est la Convention Collective de Travail ou, à défaut, le règlement de l’entreprise.
Quel est l’avantage principal du chèque repas pour le personnel de l’entreprise ?
En Belgique, le ticket repas est un complément de salaire net d’impôts, qui peut atteindre la somme de 1 300 € par personne et par an en 2011, avec une participation maximale de l’entreprise fixée à 5,91€ par chèque, et une base de 220 jours travaillés. Un complément de salaire non négligeable.
Comment se passe la mise en place dans une entreprise du ticket repas en Belgique ?
Chaque mois, vous commandez les chèques repas sur la base du nombre prévisible de jours travaillés par l’ensemble de votre personnel. Depuis le 3 décembre 1998, vous devez obligatoirement commander vos tickets avant la fin du mois auquel ils se rapportent et répéter l’opération chaque mois. Livrés par porteur dans les quatre jours ouvrables après réception de la commande, ils sont emballés et remis en mains propres, pour des raisons de sécurité. Ensuite, il suffit de les distribuer au personnel concerné. Enfin, chaque mois, vous notez le nombre de tickets octroyés à chacun, avec le montant de sa participation par titre pour la période, et vous le retirez sur le montant du salaire net du travailleur.
Peut-on utiliser les tickets repas belges à l’étranger ?
Les chèques repas sont soumis à la législation de leur pays ; par conséquent, ils ne peuvent être utilisés que dans leur pays d’édition, en Belgique.
Qu’est-ce que le Ticket Restaurant ® électronique ?
Depuis le 1er janvier 2011, un nouveau genre de ticket repas a vu jour en Belgique : les chèques repas électroniques. Leur but est le même que ceux émis dans la version papier. Une fois les émetteurs agréés, les nouveaux chèques sont rapidement disponibles et les premiers paiements arrivent peu de temps après.
Nos derniers articles